Jakarta, https://jakartaglobalinsight.com — Rencana pemerintah membagikan telepon genggam (HP) yang dilengkapi rekening digital kepada masyarakat membuka babak baru dalam upaya memperluas inklusi keuangan di Indonesia. Namun, di balik gagasan tersebut, terdapat agenda yang lebih besar: mengubah cara bantuan sosial disalurkan, memperluas akses perbankan, dan mendorong aktivitas ekonomi yang selama ini belum tercatat secara optimal.
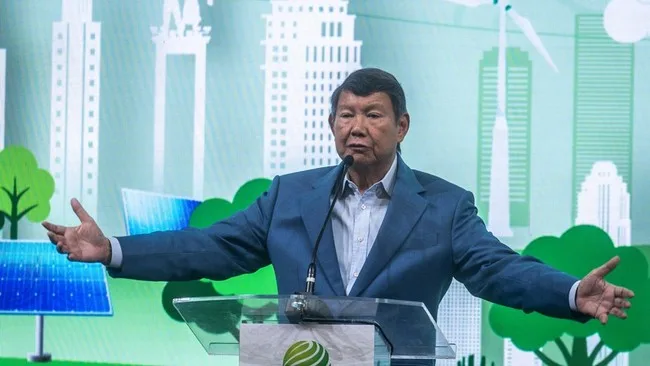
Rencana tersebut diungkapkan Hashim Djojohadikusumo dalam Prasasti Indonesia Policy Forum 2026 di Jakarta, Selasa (13/10/2026). Hashim menyebut pemerintah merencanakan pemberian HP dengan rekening digital agar bantuan sosial dapat disalurkan langsung kepada masing-masing penerima.
Dalam skema yang dipaparkannya, Bank Rakyat Indonesia (BRI) dan Bank Syariah Indonesia (BSI) ditugaskan untuk memperluas akses rekening perbankan bagi masyarakat yang belum terjangkau layanan keuangan formal.
Gagasan ini membawa peluang sekaligus tantangan. Digitalisasi dapat mempermudah penyaluran bantuan, tetapi keberhasilannya tidak cukup ditentukan oleh jumlah perangkat yang dibagikan. Pemerintah juga harus memastikan ketepatan penerima, keamanan transaksi, perlindungan data, dan kemudahan akses bagi masyarakat di berbagai wilayah.
Lebih dari Sekadar Membagikan HP
Jika dilihat dari perspektif kebijakan ekonomi, perangkat digital dalam rencana tersebut bukan sekadar bantuan barang. HP dirancang menjadi pintu masuk masyarakat ke sistem perbankan dan penyaluran bantuan pemerintah.
Selama ini, transaksi tunai masih digunakan secara luas dalam berbagai kegiatan ekonomi, termasuk perdagangan kecil, jasa informal, dan usaha rumah tangga. Sebagian pelaku usaha juga belum menggunakan layanan perbankan sebagai sarana utama transaksi.
Melalui rekening digital, pemerintah berharap penyaluran bantuan dapat dilakukan secara langsung, sementara masyarakat memperoleh akses yang lebih luas terhadap layanan keuangan.
Hashim juga mengaitkan digitalisasi dengan upaya memperluas basis penerimaan negara. Menurutnya, aktivitas ekonomi informal yang belum tercatat secara optimal merupakan salah satu persoalan struktural dalam pengelolaan ekonomi nasional.
Namun, perlu dibedakan antara memperluas transaksi digital dan meningkatkan penerimaan pajak. Tidak setiap transaksi digital otomatis menjadi objek pajak, dan tidak semua pelaku usaha informal memiliki kewajiban pajak yang sama.
Karena itu, keberhasilan program seharusnya tidak hanya diukur dari meningkatnya jumlah rekening atau transaksi digital, tetapi juga dari bertambahnya masyarakat yang memperoleh manfaat layanan keuangan secara aman dan berkelanjutan.
Penyaluran Bansos Berpotensi Lebih Terukur
Salah satu perubahan utama yang disampaikan Hashim adalah rencana mengalihkan penyaluran bantuan sosial dari uang tunai fisik menuju transfer digital ke rekening penerima.
Secara konseptual, sistem ini dapat mempercepat distribusi bantuan, mengurangi kebutuhan penanganan uang tunai, dan mempermudah pencatatan transaksi. Pemerintah juga berpeluang memperbaiki proses pemantauan penyaluran bantuan apabila data penerima dan sistem pembayaran terintegrasi dengan baik.
Akan tetapi, digitalisasi tidak dengan sendirinya menjamin bantuan tepat sasaran. Ketepatan penyaluran tetap bergantung pada kualitas data penerima, proses verifikasi identitas, mekanisme pemutakhiran data, serta prosedur pengaduan ketika terjadi kesalahan.
Apabila data penerima tidak akurat, sistem digital justru berisiko mempercepat penyaluran bantuan kepada pihak yang tidak tepat atau membuat warga yang berhak kesulitan mengakses haknya.
Karena itu, pemerintah perlu menjelaskan bagaimana rekening penerima akan dihubungkan dengan basis data sosial, bagaimana perubahan status ekonomi keluarga diperbarui, dan bagaimana masyarakat dapat mengoreksi kesalahan administrasi.
Tantangan Terbesar: Warga yang Belum Terhubung dengan Sistem Digital
Perluasan akses perbankan tidak hanya menyangkut kepemilikan rekening. Masyarakat juga membutuhkan perangkat yang berfungsi, jaringan telekomunikasi, akses listrik, serta kemampuan menggunakan aplikasi keuangan.
Di wilayah perkotaan, transaksi digital mungkin telah menjadi bagian dari kegiatan sehari-hari. Namun, kondisi di daerah terpencil dapat berbeda, terutama ketika jaringan internet terbatas atau biaya konektivitas masih menjadi beban.
Persoalan juga muncul pada kelompok lansia, penyandang disabilitas, serta masyarakat yang belum terbiasa menggunakan telepon pintar.
Jika bantuan sosial sepenuhnya bergantung pada perangkat dan sistem digital tanpa mekanisme alternatif, kelompok yang paling membutuhkan bantuan justru berpotensi menghadapi hambatan baru.
Pemerintah perlu memastikan adanya layanan pendampingan, kanal pengaduan yang mudah diakses, serta prosedur alternatif ketika perangkat hilang, rusak, atau rekening mengalami kendala.
Dengan demikian, digitalisasi seharusnya memperluas akses masyarakat, bukan menciptakan persyaratan baru yang menyulitkan penerima bantuan.
Perlindungan Data dan Keamanan Rekening Harus Menjadi Prioritas
Rencana pengintegrasian HP, rekening digital, dan penyaluran bantuan juga menempatkan keamanan data pribadi sebagai persoalan penting.
Sistem tersebut berpotensi melibatkan data identitas penduduk, informasi rekening, dan informasi penerimaan bantuan sosial. Apabila pengelolaan data tidak dirancang dengan baik, risiko penyalahgunaan identitas, penipuan digital, dan akses tidak sah terhadap rekening dapat meningkat.
Pemerintah perlu memastikan bahwa penggunaan data memiliki dasar hukum yang jelas, pembatasan akses diterapkan sesuai kewenangan, serta mekanisme penanganan insiden keamanan tersedia.
Masyarakat juga harus memperoleh penjelasan mengenai pihak yang mengelola perangkat dan rekening, cara mengamankan akses, serta prosedur pemulihan apabila HP hilang atau nomor telepon berganti.
Aspek ini penting karena penerima bantuan tidak selalu memiliki pengalaman memadai dalam menghadapi penipuan digital.
Kewaspadaan juga diperlukan terhadap tautan pendaftaran bantuan HP gratis yang beredar di media sosial. Pada September 2026, Kementerian Komunikasi dan Digital telah mengklarifikasi adanya tautan palsu yang mengatasnamakan pemerintah untuk menawarkan bantuan perangkat kepada mahasiswa.
Masyarakat sebaiknya tidak menyerahkan data pribadi atau informasi rahasia rekening melalui tautan yang belum diverifikasi. Pengumuman mengenai rencana kebijakan juga perlu dibedakan dari mekanisme pendaftaran resmi yang telah ditetapkan pemerintah.
Efisiensi Negara Harus Dihitung Secara Menyeluruh
Program pembagian HP dan pembukaan rekening digital dalam skala nasional tentu membutuhkan perencanaan anggaran dan operasional yang terukur.
Komponen yang perlu diperhitungkan bukan hanya harga perangkat, tetapi juga distribusi, aktivasi rekening, biaya konektivitas, pemeliharaan, layanan pelanggan, keamanan sistem, dan penggantian perangkat yang rusak.
Pemerintah juga perlu membandingkan manfaat dan biaya skema tersebut dengan alternatif lain, seperti pemanfaatan HP milik penerima yang sudah tersedia, kartu pembayaran, atau sistem rekening digital yang dapat diakses melalui berbagai perangkat.
Perbandingan itu penting agar kebijakan tidak menimbulkan pengeluaran yang lebih besar daripada manfaat yang dihasilkan.
Hingga informasi yang tersedia dalam pemberitaan 13 Oktober 2026, rencana tersebut telah dipaparkan oleh Hashim, termasuk peran BRI dan BSI dalam memperluas akses rekening. Namun, rincian menyeluruh mengenai anggaran pengadaan HP, kriteria penerima, jadwal pelaksanaan, dan mekanisme operasional masih perlu dikonfirmasi melalui pengumuman resmi pemerintah.
Karena itu, rencana tersebut belum dapat diperlakukan sebagai program yang seluruh tahapan pelaksanaannya sudah tersedia bagi masyarakat.
Digitalisasi Harus Memperkuat Kepercayaan Publik
Pada akhirnya, gagasan pembagian HP gratis dan rekening digital menyentuh persoalan mendasar dalam kebijakan publik: bagaimana negara menggunakan teknologi untuk meningkatkan kualitas pelayanan tanpa mengorbankan akses, keamanan, dan akuntabilitas.
Pemerintah perlu menetapkan indikator keberhasilan yang dapat diukur, mulai dari jumlah rekening aktif, ketepatan penyaluran bantuan, penurunan biaya administrasi, hingga tingkat keberhasilan masyarakat mengakses layanan keuangan.
Evaluasi juga perlu mengukur berapa banyak penerima yang benar-benar terbantu, bukan sekadar menghitung jumlah HP yang dibagikan.
Apabila dijalankan dengan perencanaan matang, digitalisasi dapat membantu memperluas inklusi keuangan dan meningkatkan transparansi penyaluran bantuan. Sebaliknya, tanpa kesiapan infrastruktur, perlindungan data, dan mekanisme pengawasan, program berskala besar berpotensi menghadapi persoalan baru.
Tantangan utama pemerintah bukan sekadar memastikan setiap warga memiliki HP dan rekening digital, melainkan membangun sistem yang membuat bantuan lebih tepat sasaran, transaksi lebih aman, dan layanan keuangan benar-benar dapat diakses seluruh lapisan masyarakat.
Di situlah keberhasilan transformasi digital kebijakan sosial akan ditentukan: bukan oleh banyaknya perangkat yang dibagikan, tetapi oleh manfaat nyata yang diterima masyarakat.
jakartaglobalinsight.com – Winda Talita

Tinggalkan Balasan