JKTGLOBALINSIGHT — Persoalan pajak Jaminan Hari Tua (JHT) kini bukan lagi sekadar tuntutan kesejahteraan buruh. Di tengah meningkatnya tekanan ekonomi, ancaman pemutusan hubungan kerja (PHK), dan tantangan menjaga daya beli masyarakat, kebijakan perpajakan atas dana hari tua pekerja berpotensi menjadi salah satu faktor yang memengaruhi perputaran ekonomi nasional.
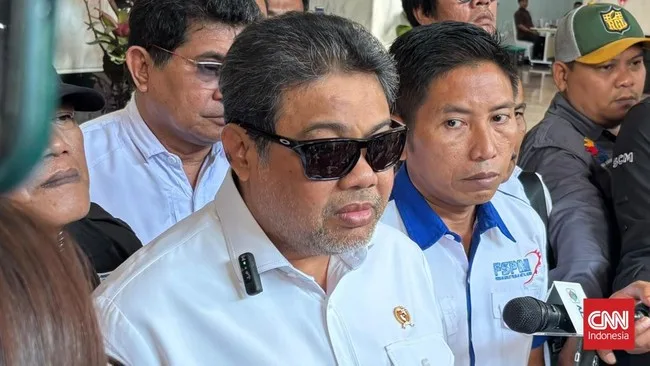
Usulan Konfederasi Serikat Pekerja Indonesia (KSPI) dan Partai Buruh agar batas pencairan JHT bebas pajak dinaikkan dari Rp50 juta menjadi Rp400 juta patut dilihat lebih luas. Kebijakan ini menyentuh kepentingan pekerja, perusahaan, industri keuangan, hingga pemerintah sebagai pengelola penerimaan negara.
Presiden KSPI sekaligus Presiden Partai Buruh, Said Iqbal, menilai batas bebas pajak Rp50 juta sudah tidak relevan dengan perkembangan nilai uang dan kebutuhan hidup saat ini. Ketentuan tersebut mengacu pada PP Nomor 68 Tahun 2009, yang telah berlaku selama lebih dari 17 tahun.
Menurut KSPI, apabila pemerintah belum dapat menghapus seluruh pajak JHT, setidaknya batas dana yang tidak dikenai pajak perlu disesuaikan menjadi Rp400 juta.
Angka tersebut menggunakan pendekatan perbandingan nilai emas. Jika Rp50 juta pada 2009 setara sekitar 152 gram emas, nilai ekuivalennya pada 2026 diperkirakan mencapai Rp400 juta.
Persoalannya, apakah pemerintah akan melihat usulan tersebut hanya sebagai pengurangan penerimaan pajak, atau justru sebagai instrumen untuk menjaga konsumsi domestik dan stabilitas ekonomi?
JHT dan daya beli: kepentingan yang melampaui hubungan industrial
Dalam perspektif bisnis, dana JHT memiliki posisi strategis karena merupakan salah satu sumber likuiditas bagi rumah tangga pekerja, terutama ketika seseorang kehilangan pekerjaan atau memasuki masa pensiun.
Ketika pekerja terkena PHK, penghasilan bulanan yang selama ini menopang kebutuhan keluarga mendadak terhenti. Dana JHT kemudian menjadi salah satu sumber pembiayaan untuk mempertahankan konsumsi, membayar kebutuhan rumah tangga, memenuhi kewajiban keuangan, bahkan memulai usaha kecil.
Karena itu, pengurangan potongan pajak atas pencairan JHT berpotensi meningkatkan dana bersih yang diterima pekerja.
Dampaknya dapat menjalar ke berbagai sektor ekonomi. Ketika rumah tangga memiliki dana lebih besar, kemampuan belanja untuk kebutuhan pokok, transportasi, pendidikan, kesehatan, dan produk konsumsi berpotensi meningkat.
Bagi industri ritel, perdagangan, makanan dan minuman, serta sektor jasa, peningkatan konsumsi rumah tangga merupakan salah satu faktor yang menopang aktivitas bisnis.
Namun, dampak tersebut tidak boleh dianggap otomatis. Dana JHT juga dapat digunakan untuk membayar utang, menutup kebutuhan mendesak, atau disimpan kembali. Besarnya dampak ekonomi akan bergantung pada kondisi penerima dan tingkat kepercayaan masyarakat terhadap prospek ekonomi.
Ancaman PHK membuat persoalan JHT semakin serius
Persoalan ini semakin penting ketika kondisi ketenagakerjaan nasional menghadapi tekanan.
KSPI memperkirakan jumlah pekerja yang terkena PHK sepanjang 2026 berpotensi menembus 90 ribu orang. Angka tersebut merupakan estimasi serikat pekerja, bukan angka final resmi pemerintah.
Jika tekanan PHK terus meningkat, semakin banyak rumah tangga pekerja yang berpotensi bergantung pada dana perlindungan sosial untuk mempertahankan kehidupan ekonominya.
Bagi dunia usaha, kondisi tersebut juga memberikan gambaran bahwa persoalan ketenagakerjaan tidak dapat dipisahkan dari keberlanjutan bisnis.
Perusahaan yang melakukan efisiensi menghadapi konsekuensi berupa biaya pesangon, kewajiban ketenagakerjaan, dan risiko penurunan produktivitas. Di sisi lain, ketika daya beli pekerja melemah, permintaan terhadap barang dan jasa juga berpotensi ikut tertekan.
Dengan demikian, kebijakan JHT seharusnya ditempatkan sebagai bagian dari ekosistem perlindungan pekerja sekaligus stabilitas konsumsi nasional.
Dunia usaha membutuhkan kepastian, bukan sekadar perubahan pajak
Bagi kalangan pengusaha, usulan pembebasan pajak JHT juga memiliki dimensi tersendiri.
Perusahaan membutuhkan hubungan industrial yang sehat, kepastian regulasi, dan perlindungan sosial yang mampu mengurangi dampak ekonomi ketika terjadi restrukturisasi tenaga kerja.
Apabila pemerintah menyetujui kenaikan batas bebas pajak JHT, manfaat langsungnya memang lebih banyak diterima pekerja yang mencairkan dana. Namun, secara tidak langsung, kebijakan tersebut dapat membantu menjaga daya beli masyarakat dan mengurangi tekanan sosial akibat PHK.
Meski demikian, perubahan kebijakan harus disertai kepastian hukum dan mekanisme administrasi yang jelas.
Pengusaha tidak boleh menghadapi ketidakpastian baru terkait perhitungan kewajiban ketenagakerjaan dan perpajakan. Demikian pula BPJS Ketenagakerjaan dan perusahaan pengelola administrasi pembayaran harus memperoleh pedoman yang jelas mengenai pemotongan dan pelaporan pajak.
Kebijakan yang baik bukan hanya menguntungkan satu kelompok, tetapi menciptakan keseimbangan antara perlindungan pekerja, keberlanjutan perusahaan, dan kemampuan fiskal negara.
Pemerintah sebenarnya sudah membuka ruang evaluasi
Menariknya, persoalan pajak JHT bukan isu yang sepenuhnya baru di lingkungan pemerintah.
Pada Juni 2026, Direktorat Jenderal Pajak mengakui bahwa ketentuan perpajakan JHT yang berlaku sudah cukup lama dan perlu dievaluasi mengikuti perkembangan kondisi ekonomi.
Menteri Keuangan saat itu, Purbaya Yudhi Sadewa, juga menyampaikan bahwa pemerintah akan mengkaji kembali kebijakan pajak JHT dengan mempertimbangkan prinsip keadilan dan praktik terbaik internasional.
Pada Juli 2026, Said Iqbal juga telah menyampaikan usulan peningkatan batas bebas pajak JHT kepada Menteri Keuangan.
Kini, setelah terjadi pergantian Menteri Keuangan, KSPI kembali mendorong pembahasan tersebut kepada Suahasil Nazara.
Artinya, persoalan ini sudah pernah memperoleh perhatian pemerintah. Tantangan berikutnya adalah bagaimana mengubah kajian menjadi keputusan kebijakan yang terukur.
Hingga 4 November 2026, usulan kenaikan batas bebas pajak menjadi Rp400 juta belum menjadi ketentuan baru. Ketentuan yang berlaku masih mengacu pada PP Nomor 68 Tahun 2009 dan PMK Nomor 16 Tahun 2010.
Dalam ketentuan yang berjalan, manfaat JHT sampai dengan Rp50 juta memperoleh tarif PPh final 0%, sedangkan bagian di atas Rp50 juta dikenai tarif final 5% sesuai ketentuan yang berlaku.
Jangan melihat JHT hanya dari sisi kehilangan penerimaan pajak
Salah satu tantangan pemerintah adalah menjaga keseimbangan antara penerimaan negara dan perlindungan daya beli masyarakat.
Kenaikan batas bebas pajak tentu memiliki konsekuensi terhadap penerimaan PPh. Namun, pemerintah juga perlu menghitung potensi manfaat ekonominya melalui peningkatan konsumsi rumah tangga, aktivitas perdagangan, dan perputaran uang di sektor riil.
Dalam perspektif ekonomi makro, kebijakan perpajakan tidak semestinya hanya dinilai berdasarkan berapa besar penerimaan yang berkurang, tetapi juga bagaimana dampaknya terhadap aktivitas ekonomi secara keseluruhan.
Apabila dana yang lebih besar diterima pekerja kemudian dibelanjakan untuk kebutuhan domestik, sebagian aktivitas tersebut dapat menghasilkan penerimaan negara dari jenis pajak lainnya.
Meski demikian, pemerintah perlu membuat simulasi fiskal yang transparan. Tidak semua dana JHT akan langsung dibelanjakan, sehingga potensi tambahan penerimaan pajak konsumsi tidak dapat serta-merta dianggap menutup seluruh kehilangan PPh.
Karena itu, keputusan menaikkan batas bebas pajak harus didukung kajian mengenai jumlah peserta terdampak, nilai pencairan, distribusi saldo JHT, serta proyeksi penerimaan dan konsumsi.
JHT harus menjadi bagian dari strategi memperkuat ekonomi domestik
Pada akhirnya, perdebatan mengenai pajak JHT Rp400 juta memperlihatkan persoalan yang lebih besar: bagaimana negara menempatkan kesejahteraan pekerja dalam strategi pembangunan ekonomi.
Dunia usaha membutuhkan konsumen yang memiliki daya beli. Perusahaan membutuhkan tenaga kerja yang produktif dan memiliki kepastian perlindungan sosial. Sementara pemerintah membutuhkan aktivitas ekonomi yang sehat untuk menjaga penerimaan negara.
Ketiganya memiliki kepentingan yang saling berkaitan.
Pemerintah perlu menghindari pendekatan yang hanya melihat dana JHT sebagai objek perpajakan. Sebab, dana tersebut berasal dari akumulasi iuran pekerja dan pemberi kerja yang dimaksudkan untuk memberikan perlindungan ekonomi pada masa ketika penghasilan aktif sudah berkurang atau terhenti.
Usulan peningkatan batas bebas pajak dari Rp50 juta menjadi Rp400 juta layak dikaji secara serius, termasuk kemungkinan penerapan bertahap dengan mempertimbangkan kemampuan fiskal negara.
Yang lebih penting, kebijakan tersebut harus menjadi bagian dari agenda besar menjaga konsumsi domestik, memperkuat perlindungan sosial, dan menciptakan iklim usaha yang berkelanjutan.
Sebab, ekonomi nasional tidak hanya tumbuh karena investasi dan ekspansi perusahaan. Ekonomi juga tumbuh ketika jutaan pekerja memiliki penghasilan, daya beli, dan kepastian bahwa masa depan finansial mereka terlindungi.https://jakartaglobalinsight.com – OktonStieb

Tinggalkan Balasan